Nakon više od dve decenije analize maloprodajne konkurencije na globalnom nivou, šta je to što jasno razlikuje evropske maloprodajne lance koji danas beleže uspeh od onih koji se bore za rast?
Pobednici uvek rade najmanje dve stvari koje je veoma teško kopirati. Prva je to što potrošačima daju podsticaj da promene svoje navike. Dobar primer za to je Aldi, koji je uveo ponedeljak i sredu kao dane promocija neprehrambenih proizvoda. Kupci su prestali da vikendom kupuju zalihe za ostavu, jer im se više isplatilo da ponedeljkom ili sredom kupe neprehrambodni proizvod uz veliki popust, a usput nabave i namirnice za ostavu. Druga stvar je izbegavanje dvostrukih troškova – troška izgradnje nečeg novog i troška gašenja onoga što se više ne koristi. Upravo ovaj drugi trošak može da uništi i veoma dobre, istorijski uspešne maloprodajne lance.
Da li je došao kraj eri u kojoj je sama veličina bila dominantna konkurentska prednost? Šta danas manjem maloprodajnom lancu može omogućiti da nadmaši znatno većeg konkurenta?
Tri operativna troška najvažnija za profitabilnost maloprodaje jesu radna snaga, nekretnine, odnosno zakup, kao i energija i logistika. Tokom 1990-ih i 2000-ih svet se globalizovao, pa je veličina predstavljala veliku prednost kada je reč o dopremanju proizvoda iz Azije u Evropu ili iz Severne Amerike u Evropu – posebno u domenu energije i logistike. Danas svedočimo obrnutom procesu globalizacije, što znači da obim globalnog lanca snabdevanja ima manji značaj nego ikada od početka ere velikih hipermarketa 1960-ih.
Još važnije, evropske vlade direktno sarađuju sa globalnim platformama za nabavku i distribuciju, kao što su Amazon, AliExpress i Kaufland Marketplace, kako bi malim trgovcima omogućile efikasnost koju donosi globalni obim. Kao rezultat toga, svedočimo procvatu brojnih „lokalnih“ maloprodajnih lanaca širom Evrope.
U sektoru robe široke potrošnje postoji veoma malo vodećih supermarketa sa kompletnim asortimanom koji posluju na evropskom nivou, izuzev diskonata. A čak i među diskonterima pojavljuju se lokalni lideri, poput Biedronke u Poljskoj, Mercadone u Španiji, Eurospina u Italiji i Rema 1000 u nordijskim zemljama, da pomenemo samo neke.
Diskontne prodavnice nastavljaju da menjaju evropsku maloprodaju prehrambenih proizvoda. Da li diskont i dalje treba posmatrati kao alternativni format ili je on zaista postao deo mejnstrim maloprodaje? Gde vidite sledeću fazu rasta diskonata?
Postoji pet različitih grupa koje kanale posmatraju iz sopstvene perspektive. Tu su potrošači, koji se pitaju: „Šta mi je potrebno, gde to mogu da nabavim i koji je pravi balans između vremena, novca i zadovoljstva koji mogu da uložim?“ Tu su dobavljači brendova koji posmatraju koliko brendova iz svog portfolija mogu da uvrste u ponudu i kako da kod svakog trgovca izgrade rešenja po kategorijama. Dobavljači privatnih robnih marki posmatraju koliko jedinica mogu da prodaju i kako mogu da ostvare rast. Agencije za istraživanje tržišta pitaju: „Ko gde kupuje, zašto i kako se to menja?“ I konačno, tu su sami trgovci, koji razmišljaju: „Po čemu se razlikujem od konkurencije?“
Kada uzmemo u obzir ovih pet grupa, iako potrošačima i istraživačima tržišta može biti lako da kažu da su „diskonti potpuno isti kao i svaki drugi supermarket“, znamo da je stvarnost drugačija. Ipak, diskonti su u velikom broju zemalja uspeli da dosegnu više od 80% domaćinstava kada je reč o prisutnosti njihovog brenda. Zato je sledeća bitka zadržati tih 80% domaćinstava, ali ih podstaći da kupuju više kategorija ili iste kategorije češće. To će dovesti do fragmentacije i evolucije diskonata. Neki će se odlučiti za uži asortiman proizvoda sa „visokom potražnjom“, koji se često kupuju, poput pekarskih proizvoda, dok će se drugi usmeriti na specijalizovane potrebe, poput kozmetike, koja se kupuje ređe.
Pobednici uvek rade najmanje dve stvari koje je veoma teško kopirati. Prva je to što potrošačima daju podsticaj da promene svoje navike. Druga je to što izbegavaju dvostruke troškove – trošak izgradnje nečeg novog i trošak gašenja onoga što više ne koriste.
Istovremeno svedočimo snažnijim maloprodajnim savezima, konsolidaciji i aktivnostima spajanja i preuzimanja. Kako će dalja koncentracija promeniti odnos snaga između trgovaca i proizvođača robe široke potrošnje?
Već smo videli uticaj konsolidacije na velike FMCG brendove. Nekada su postojali i nacionalni i međunarodni brendovi, ali su se oni konsolidovali. Umesto da vidimo različite proizvode u Španiji u odnosu na Portugal, Francusku i Italiju, mnogi od istih brendova danas su identični na svim tim tržištima. Ono što sledi prilično je jasno: trebalo bi očekivati dalju harmonizaciju asortimana i cena na više tržišta. Za sada će Iberijsko poluostrvo, region DACH, nordijske zemlje, Ujedinjeno Kraljevstvo i Irska, baltičke zemlje i Balkan imati sopstvenu dinamiku. Međutim, dugoročno bi trebalo da svedočimo daljem brisanju granica i stvaranju sve više panevropskog tržišnog okruženja.
Privatne robne marke na mnogim evropskim tržištima odavno su prerasle ulogu jeftinije alternative brendiranim proizvodima. Kako njihov razvoj menja ulogu samog trgovca i šta to znači za proizvođače brendirane robe široke potrošnje?
To nazivamo „Private Label 2.0“, odnosno novom generacijom privatnih robnih marki. One su postale toliko velike da često deluju nezavisno od drugih brendova na tržištu, umesto da samo kopiraju njihove inovacije. Cilj privatnih robnih marki u takvom okruženju jeste da inoviraju tako što dobijaju direktne povratne informacije od potrošača i pretvaraju ih u konkretna rešenja. Mercadona to radi bolje od bilo koga, jer je razvila centre za zajedničko kreiranje inovacija, u kojima grupe kupaca daju povratne informacije o proizvodima privatnih robnih marki.
Poruka za brendove je jasna: inovacija je ključ uspeha ili neuspeha, a prikupljanje povratnih informacija od kupca, a ne samo od potrošača, važnije je nego ikada.
Koji evropski maloprodajni trgovci, prema vašem mišljenju, trenutno rade nešto posebno važno ili inovativno što bi moglo da posluži kao model za budućnost maloprodaje prehrambenih proizvoda?
Kuvanje je u mnogim bogatijim delovima Evrope postalo hobi, a ne potreba. To možemo da vidimo kod novih generacija – generacije Z i generacije Alfa. Četrdeset odsto kupaca iz generacije Z naručuje hranu putem aplikacija za dostavu na nedeljnom nivou, u poređenju sa svega 8% starijih generacija. Šta kupuju? Šolju kafe i kroasan za doručak. Salatu za ručak. Flašu vina i nekoliko malih zalogaja za romantično veče. Maloprodajni trgovci koji pomažu potrošačima u sve tri prilike za kupovinu, koristeći digitalne alate i čineći kuvanje jednostavnim poput hobija, jesu oni koji pobeđuju.
Posebno mi se dopadaju neke ideje koje dolaze iz novog koncepta prodavnice Mercadone, pod nazivom „Tienda 9“. Dopada mi se zaokret kompanije Marks & Spencer ka korišćenju aplikacija za dostavu, a ne samo klasičnoj kućnoj dostavi, za različite prilike za obrok, posebno doručak i ručak. Fascinira me pristup Biedronke u privlačenju mlađih, urbanih potrošača u Poljskoj putem Biek/Glova. Impresioniran sam i time koliko je Albert Heijn u Holandiji dobro odgovorio na koncept food halla Jumbo Markta – unapređenjem ponude doručka, ručka i večere u svojim AH-To-Go prodavnicama.
Ipak, ne mislim da je ijedan supermarket u potpunosti pronašao odgovor na sva pitanja niti da se oseća sigurno kada je reč o onome što dolazi. Nalazimo se u vremenu bez presedana, u kojem su stariji potrošači važniji nego ikada, ali oni ne moraju mnogo da kuvaju, a ponekad jednostavno ne žele da kuvaju zbog truda koji to zahteva. Istovremeno se pojavila nova generacija koja samo dodiruje ekran telefona kako bi dobila kafu. Šta će se dogoditi kada se suoče sa finansijskim ograničenjima?
Koja je najčešća strateška greška tradicionalnih maloprodajnih trgovaca kada pokušavaju da odgovore na rast diskonata? Da li je nadmetanje prvenstveno na osnovu cena na kraju bitka koju ne mogu da dobiju?
Najveća greška je verovati da je usklađivanje cene svakog pojedinačnog proizvoda ključ uspeha. Kada trgovci sa kompletnim asortimanom pokušavaju da odbrane tržišni udeo od diskonata, ključno je da sa diskonterima usklade kvalitet, i to po ceni koju potrošači očekuju. To je veoma teško postići kada su stope inflacije visoke, kao što je slučaj sada. Lakše postaje kada je inflacija niža.
Ako se ponovo sastanemo 2030. godine i osvrnemo na današnju maloprodajnu industriju, koje će se pretpostavke koje lideri maloprodaje danas uzimaju zdravo za gotovo pokazati kao pogrešne?
Mislim da postoje dve stvari koje se lako mešaju. Jedna je prolazni trend ili pomama. Druga je stvarna promena, odnosno trend.
Daću primer: objavljivanje kratkih video-snimaka na društvenim mrežama jeste prolazna pomama. Korišćenje mobilnih uređaja kao primarne platforme za igranje i zabavu jeste trend. Verujem da će do 2030. godine svi lideri maloprodaje shvatiti da je podsticanje potrošača da skeniraju QR kod telefonom prilikom završetka kupovine prolazna pomama, dok je podsticanje kupaca da koriste mobilne telefone kako bi sebi olakšali kupovinu pravi trend.
Moj savet je jednostavan: usredsredite se na trend, a ne na pomamu.
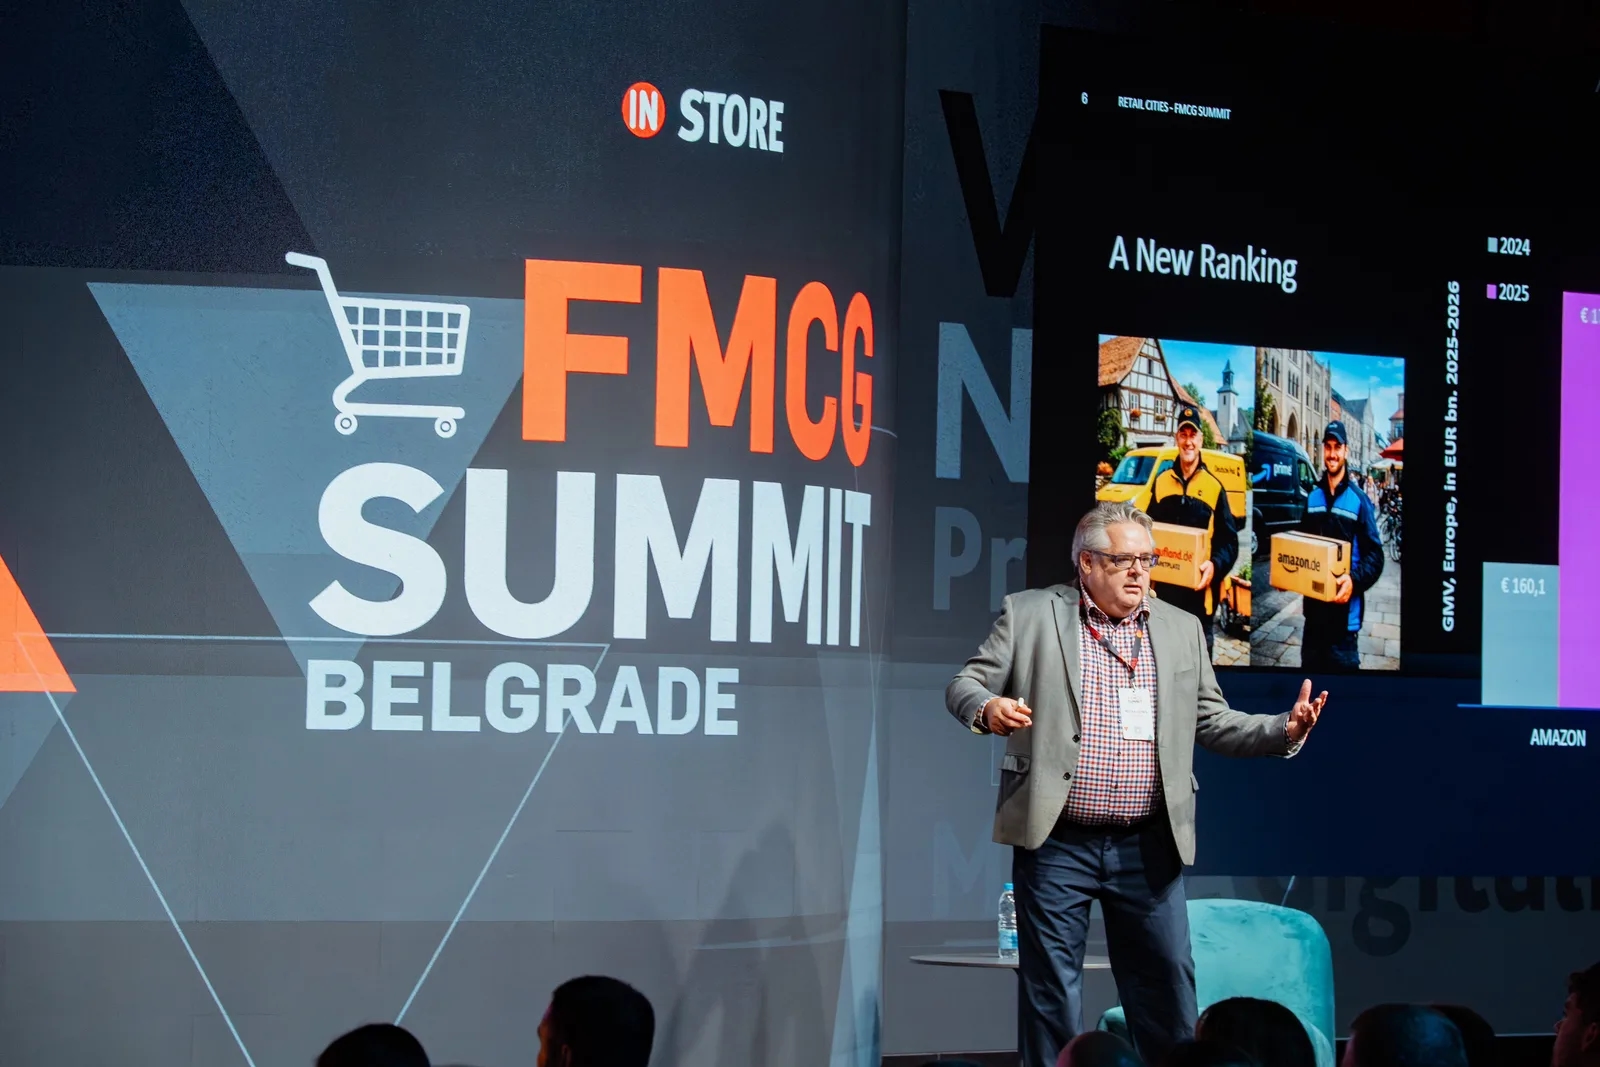
Foto: INSTORE