Tržište robe široke potrošnje i maloprodaje u Srbiji tokom 2025. godine nastavilo je oporavak u realnom prometu, ali u uslovima i dalje visoke cenovne osetljivosti potrošača. Prema podacima RZS, promet u trgovini na malo u 2025. porastao je 4,2% realno i 6,8% nominalno, dok je decembar doneo snažan godišnji realni rast od 8,5%. Istovremeno, inflacija je ostala važan okvir za ponašanje potrošača. NBS navodi da je prosečna godišnja inflacija u 2025. iznosila 3,8%, dok je u julu 2025. inflacija bila 4,9%, što je bio jedan od razloga za uvođenje mera kontrole marži. Najveći regulatorni događaj za sektor bila je Uredba Vlade Srbije o ograničavanju trgovačkih marži, primenjena od 1. septembra 2025. i predviđena da važi šest meseci, odnosno do 1. marta 2026. Uredba je ograničila marže za određene vrste robe, uključujući robu važnu za snabdevanje stanovništva. Uredba je kratkoročno pomogla da se smanji pritisak na cene osnovnih kategorija, ali je za trgovce značila direktan pritisak na profitabilnost. Najveći udar bio je u kategorijama gde su trgovci ranije imali veću komercijalnu fleksibilnost kroz marže, rabate, dodatne naknade i promotivne uslove. Trgovci su zato u drugoj polovini 2025. i početkom 2026. morali da prilagođavaju poslovanje kroz optimizaciju asortimana, jači fokus na privatne robne marke, racionalizaciju promocija i dodatne pregovore sa dobavljačima. Uredba je tako pomerila fokus sa čistog rasta prodaje ka očuvanju profitabilnosti i efikasnijem upravljanju kategorijama.
Potrošači su u 2025. ostali racionalni i cenovno osetljivi. Rast prometa pokazuje da se kupovina oporavljala, ali ne nužno kroz bezbrižnu potrošnju. Kupci su nastavili da traže bolji odnos cene i kvaliteta, da prate promocije i da sve više prihvataju privatne robne marke kao alternativu skupljim brendovima. Uredba je potrošačima privremeno donela osećaj cenovne zaštite, ali nije promenila osnovni obrazac ponašanja: kupovina je i dalje bila planirana, selektivna i snažno vođena cenom. Po isteku uredbe, 1. marta 2026, tržište je ušlo u novu fazu. Formalno su trgovci ponovo dobili veću slobodu u formiranju cena i marži, ali slaba kupovna moć i oprez potrošača ograničavali su prostor za nagla poskupljenja. Pravne analize su, takođe, potvrdile da je, pošto uredba nije produžena, od 1. marta prestalo ograničenje marži i drugih kategorija na koje se odnosila. Do aprila 2026. očekivao se oprezan povratak standardnijih komercijalnih praksi, ali ne i potpuni povratak na “staro”. Trgovci su morali pažljivo da balansiraju između potrebe da obnove marže i rizika da izgube cenovno osetljive kupce.
Nakon perioda regulacije marži, usporavanja inflacije i postepenog oporavka potrošnje, druga polovina 2026. godine predstavljaće period traženja nove tržišne ravnoteže. Očekuje se da će FMCG tržište Srbije u 2026. ostvariti realni rast između 2% i 4%, nominalni rast od 5% do 8%, prvenstveno pod uticajem umerene inflacije, stabilizaciju potrošnje u drugoj polovini godine. To znači da će potrošači nastaviti da intenzivno koriste promocije, kupuju u više trgovinskih lanaca, porede cene, povećavaju kupovinu private label proizvoda, traže najbolji odnos cene i kvaliteta, a ne nužno najnižu cenu. Drugim rečima, potrošač iz 2022. godine se neće vratiti. Nakon isteka Uredbe o ograničenju marži u martu 2026. godine, trgovci će tokom ostatka godine pokušavati da postepeno popravljaju profitabilnost, povećavaju učešće privatnih robnih marki, optimizuju asortiman, dodatno razvijaju loyalty programe, koriste personalizovane promocije i retail media alate.
Kretanje vodećih kategorija
U narednim redovima dat je prikaz kretanja za po tri vodeće kategorije food (prehrane) i nonfood segmenata (neprehrane-kućna hemija i kozmetike), iz “korpe” izveštavanih kategorija (ukupan broj izveštavanih prehrambenih i neprehrambenih kategorija RetailZoom panela, prema standardnoj RetailZoom definiciji, je u ovom momentu više od 170). Iz analize isključujemo kategoriju cigareta. Podaci su dobijeni ekstrapolacijom na osnovu panela koji broji više od 4.850 objekata. Podatke, na osnovu kojih se izrađuju izveštaji i daje prikaz kategorija, svi maloprodajni lanci iz RetailZoom panela dostavljaju elektronski čime se eliminiše medotološko kašnjenje podatka i brže se reflektuju trendovi prodaje. Sve analize se odnose na period od maja 2025. do aprila 2026. u ondosu na isti period prethodne godine.
Pre toga, par reči o kretanju celokupnog FMCG tržišta merenog kroz RetailZoom panel. Naime, celokupno FMCG tržište praćeno kroz RetaiZoom panel (bez cigareta) beleži pad volumena od -1,6%, dok je rast vrednosne prodaje od +2,1%. Ovakva kretanja su posledica sporijeg rasta cena u odnosu na prethodne godine, koja u proseku svih kategorija i iznose +3,7% u odnosu na prošlu godinu. Organizovana trgovina (modern trade) beleži pad volumena od -2,5%, dok vrednosno nema promena (na nivou prethodne godine). Tradicionalna trgovina (traditional trade) beleži manji pad volumena od -0,6%, dok je vrednosna prodaja u porastu +4,6%. Ovo je rezulat kretanja kupaca iz velikih modernih formata u manje tradicionalne i lokalne formate pod uticajem svih dešavanja na retail sceni od kraja prošle godine.
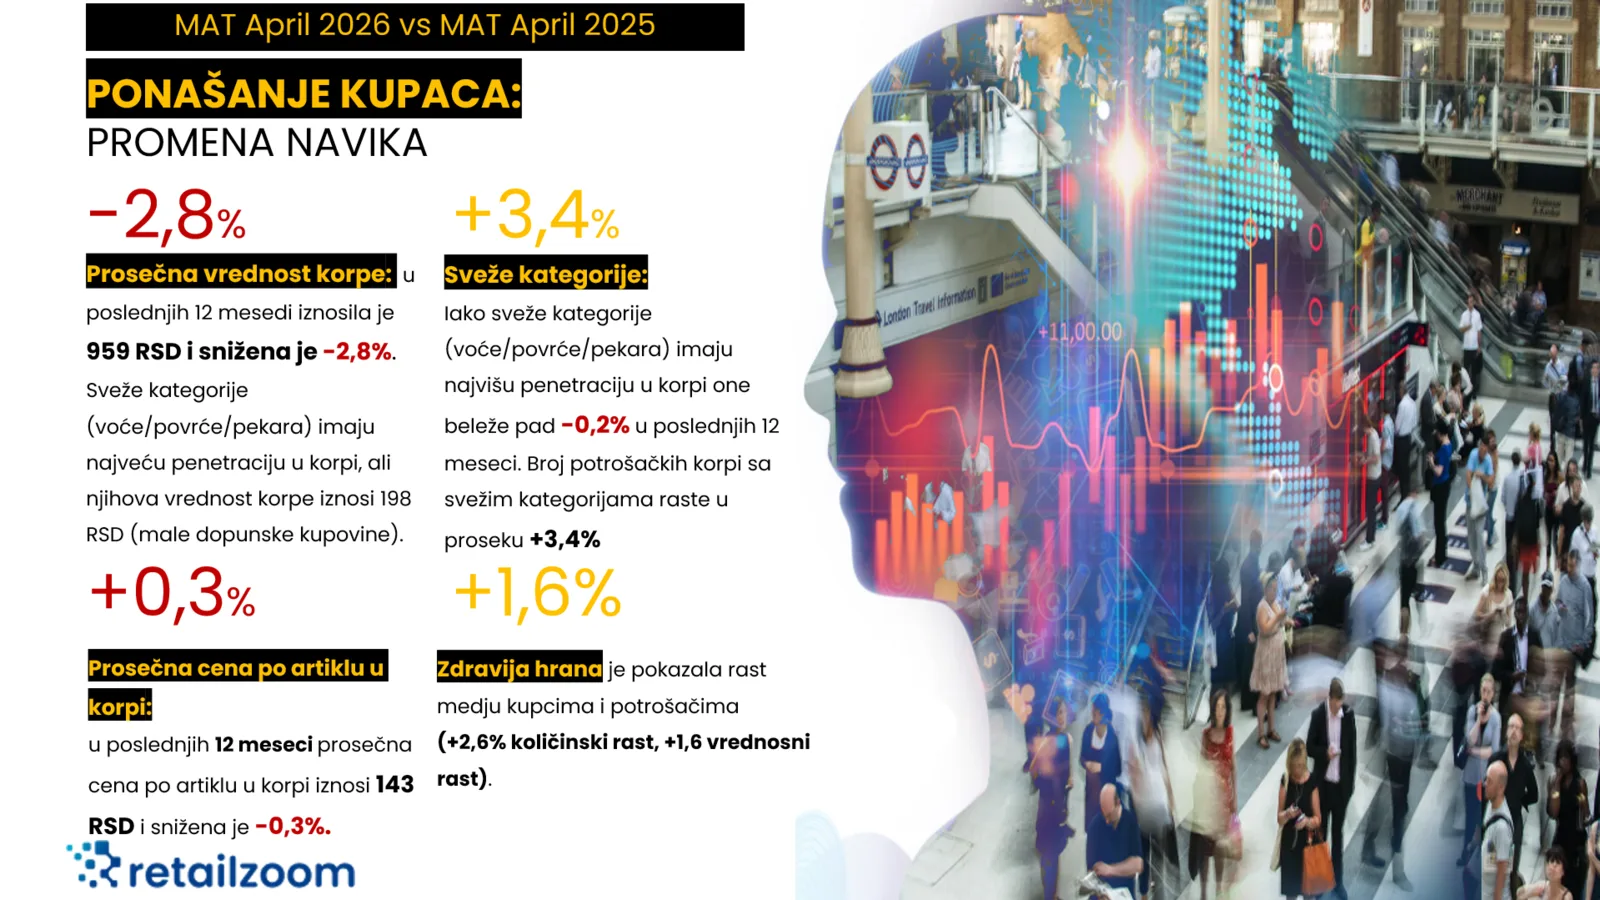
U poslednjih godinu dana, prosečna vrednost kupovine iznosila je 959 RSD, uz pad od -2,8%. Najčešći iznos potrošačke korpe u poslednjih godinu dana bio je do 600 RSD (više od 50%), što ukazuje na česte male kupovine. Kategorije sveže hrane (voće, povrće, peciva) imaju najčešću prisutnost u potrošačkoj korpi, zatim slede mineralne vode, gazirana bezalkoholna pića, biskviti, mesne prerađevine, jogurt, sir, sveže meso. Potrošači sve više biraju organsku, zdravu i funkcionalnu hranu, sa rastom količinske prodaje od +2,6% i vrednosne prodaje +1,6%. Iako ova kategorija trenutno čini samo 1,7% ukupnog FMCG tržišta, njen rast je evidentan svake godine, ukazujući na promene u navikama i veću svest potrošača o zdravijim izborima.
Prehrana: Pivo, gazirana bezalkoholna pića i biskviti/keks
Tri vodeće kategorije u panelu prehrane, vrednosno posmatrano u proteklih godinu dana, su kategorija piva, bezalkoholnih gaziranih pića i biskvita. U periodu od maja 2025. do aprila 2026. u odnosu na isti preriod prethodne godine, posmatrane kategorije beleže kumulativni pad u prodatim količinama od -1,6%, dok to u vrednosnoj prodaji beleže rast +2,1%. Ove tri kategorije kumulativno posmatrano su pod uticajem rasta cena od +3,7%.
Kategorija piva u posmatranom periodu MAT TY beleži rast od +2,3% vrednosno posmatrano, dok je u količinama u proteklih godinu dana iskazan pad od -2,0%. U komadnoj prodaji, kategorija piva beleži pad od -0,7% u periodu od maja 2025. do aprila 2026. u odnosu na isti period prethodne godine. Kanal malih radnji, koji generiše 38% prodajne vrednosti u proteklih godinu dana, beleži pad od -1% vrednosno. Količinski pada -5% u odnosu na isti period prošle godine, a generiše 40% količinske prodaje. Kanal velikih i srednjih radnji, iz koga dolazi po 37% vrednosne i volumenske prodaje, beleži rast i to +6% vrednosne prodaje. Kanal hipermarketa i supermarketa beleži rast od +2% vrednosne i pad -1% količinske prodaje, dok njegov značaj raste i dostiže 18% u vrednosti, a takodje 18% u prodatim količinama u poslednjih godinu dana.
Kada je u pitanju regionalno kretanje ove kategorije, možemo primetiti da region Istok beleži najveći rast od +5% vrednosno, a u volumenu nema promene. Region Sever prikazuje rast od +1% vrednosno, a količinski je pad od -3%. Beograd stagnira po pitanju vrednosne prodaje, a volumenski pada kategorija -5%. Zapad vrednosno raste +4%, a količinski pada -1%.
Ovu kategoriju karakteriše pad ukupnog broja potrošačkih korpi u kojima se prodalo pivo za -0,9%, kao i penetracija kategorije u prosečna potrošačkoj korpi za -0,4%.
Bezalkoholna gazirana pića u prethodnih godinu dana (od maja 2025. godine do aprila 2026. godine) u odnosu na isti period godine pre (od maja 2024. godine do aprila 2025. godine) beleže količinski pad od -2,1%, dok je vrednosni rast od +3,9%, a kada je u pitanju komadna prodaja rast je +3,8%. Iz kanala velikih i srednjih radnji u prethodnih godinu dana generisano je 38% prodatih količina i 37% prodajne vrednosti. Ovaj kanal beleži, u proteklih godinu dana, pad od -1% količinski i rast od +6% vrednosno, a kada je u pitanju broj komada, u pitanju je takođe rast od +7%. S druge strane, kanal malih radnji koji „nosi“ 35% prodatih količina, a 32% vrednosne prodaje u proteklih godinu dana, zabeležio je pad u količinskoj prodaji od -4,6% dok u istom periodu, u poslednjih godinu dana, beleži vrednosni rast od +0,6% u odnosu na isti prethodnu godinu. U proteklih godinu dana svi regioni Beograd, Sever i Istok, beleže rast vrednosno, kao i u komadnoj prodaji. Jedini koji beleži pad na oba prodajna parametra je region Zapad.
Kategorija biskvita beleži značajan oporavak nakon povratka Plazme na tržište. Kao jedna od top tri kategorije prehrambenog panela beleži rast u poslednjih godinu dana (od maja 2024. godine do aprila 2025. godine) u odnosu na isti period prošle godine kada posmatramo količinsku prodaju i iznosi +9,5%, dok vrednosno raste još značajnije +13%. U odnosu na prethodnu godinu zabeležen je vrednosni rast kategorije u svim regionima, u Beogradu +11%, na Severu +13%, u regionu Istok +18% i regionu Zapad +9%. Kanal srednjih i velikih radnji je najznačajniji za prodaju ove kategorije (41% vrednosnog i količinskog tržišta), beleži rast od +15% vrednosno i +11% količinski. S druge strane, iz kanala hipermarketa i supermarketa, koji nose 30% količinske prodaje i 31% vrednosne prodaje u proteklih godinu dana, dolazi vrednosni rast od +13% i volumenski rast od +9% u odnosu na isti period prethodne godine. U malim radnjama, koje nose blizu 27% količinske i 25% vrednosne prodaje, zabeležen je rast vrednosne prodaje od +11,3% vrednosno i +7,4% količinske prodaje.
Neprehrana: deterdženti za veš, toalet papir i omekšivači
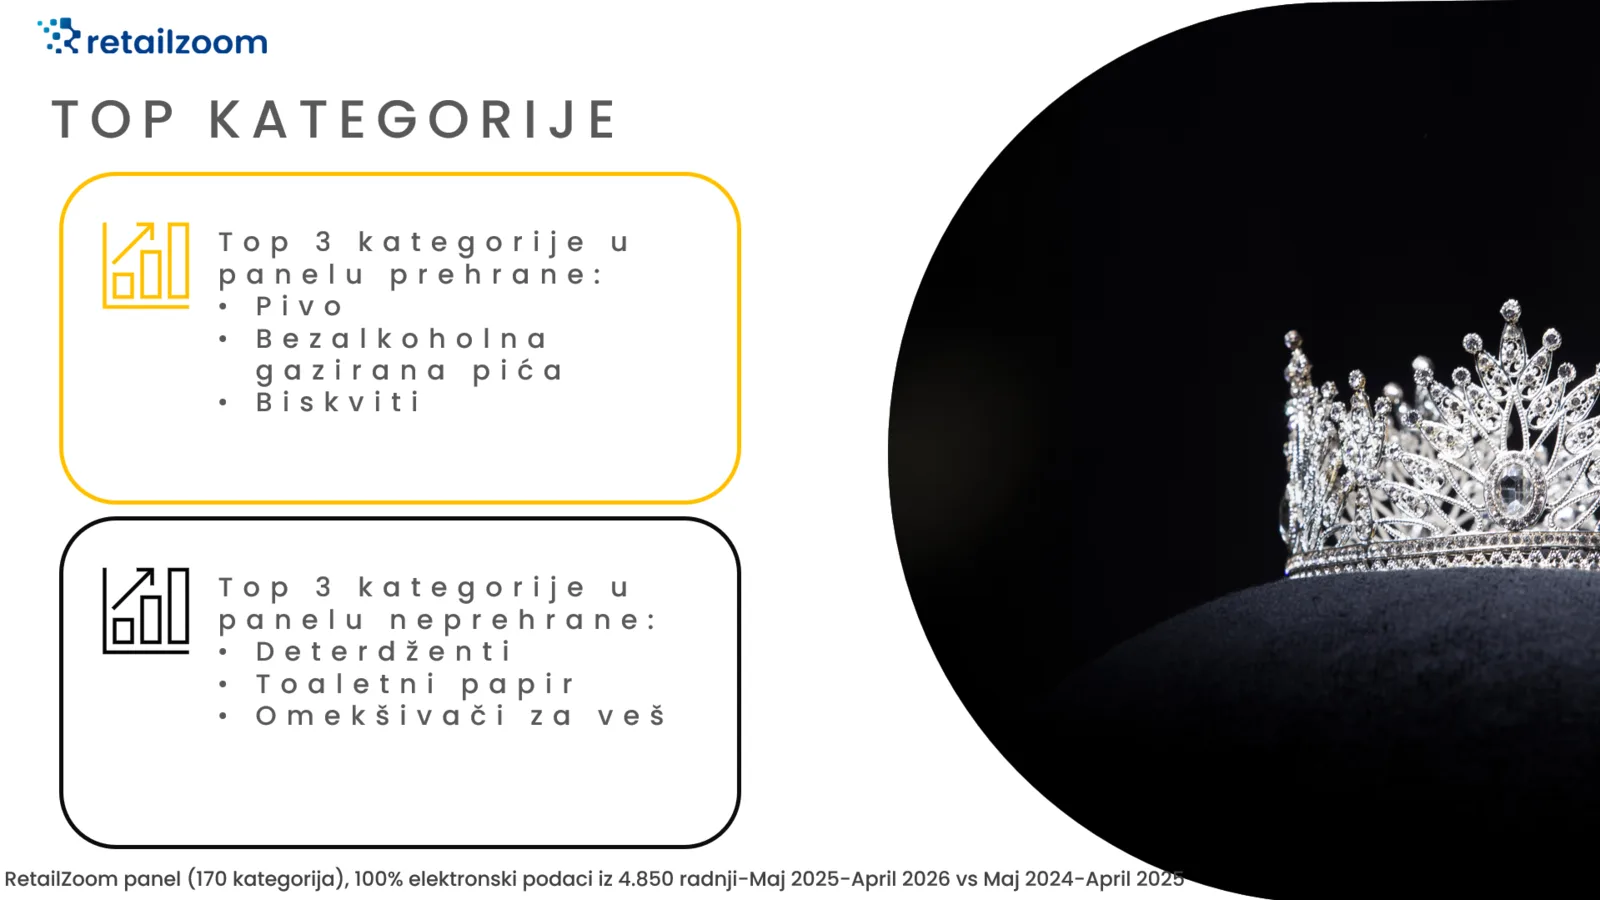
Ako posmatramo vrednosnu prodaju neprehrambenih kategorija RetailZoom panela, top tri kategorije, u proteklih godinu dana su: kategorija deterdženata za pranje veša, toalet papir i omekšivači za veš. Ako posmatramo poslednjih godinu dana (od maja 2025. godine do aprila 2026. godine) u odnosu na isti period godine pre (od maja 2024. godine do aprila 2025. godine) kumulativni pad vrednosne prodaje ovih kategorija iznosi -4,6%, komadna prodaja je u blagom rastu +0,1%, dok je količinska prodaja raste +3,7%.
Kategorija deterdženata za pranje veša u proteklih godinu dana u odnosu na isti period prethodne godine beleži blagi količinski rast od +0,2%, a vrednosno pada -6%. Komadna prodaja je porasla za +2%. Iz priloženog se može zaključiti da kupci ovih kategorija prelaze na velika pakovanja, prateći povoljnije cene na trejd promocijama. Vrednosno posmatrano kategorija deterdženata pada u svim kanalima i regionima. Jedino količinski kategorija raste na Istoku +0,2% i na Zapadu +14%, kao i u kanalu srednjih i velikih radnji +11%.
U proteklih godinu dana, kao periodu koji posmatramo, toalet papiri u vrednosti padaju -5%, dok je u količinama zabeležen rast od +4%. Slično kao kod deterdženata, kupci ovih kategorija prelaze na velika pakovanja, prateći povoljnije cene na trejd promocijama. Zabeležen je rast količinske prodaje u svim regionima i kanalima, a najviše u regionu Istok +11% i Sever +3%, kao i malim radnjama +9%.
Kategorija omekšivača, u prethodnom periodu, beleži pad vrednosne prodaje od -2%, dok količinski kategorija blago raste +0,4%. Najdominantniji kanal prodaje za ovu kategoriju su supermarketi i hipermarketi sa 41% vrednosne i količinske prodaje, koji beleži pad količinske prodaje -5% i pad vrednosne prodaje -6%. Dok, sa druge strane, jedino rast količinske prodaje beleže regioni Istok (+4%) i Sever (+1%).