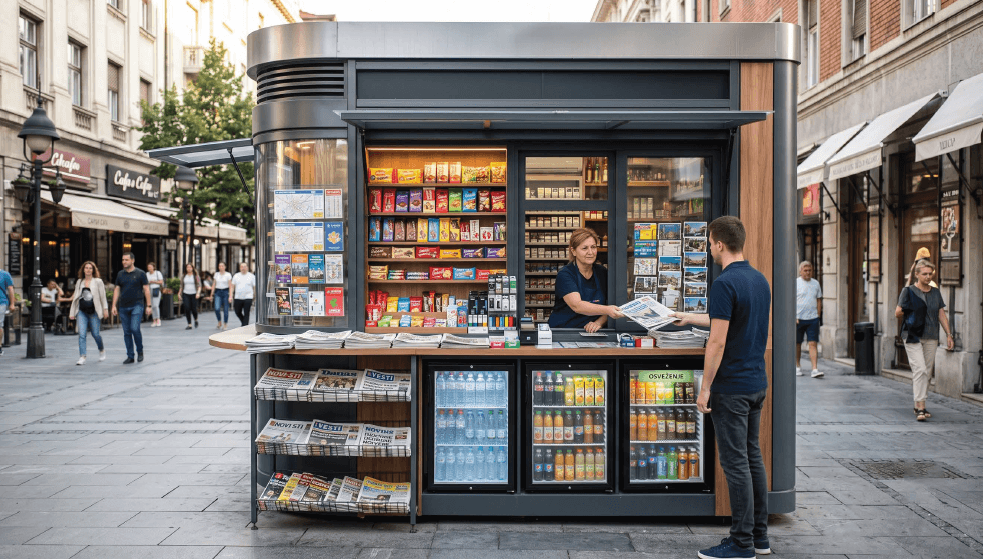
Tržište kioska u Srbiji predstavlja specifičan segment maloprodaje koji se tokom poslednje decenije suočava sa značajnim strukturnim promenama. Nekada dominantno usmereni na prodaju dnevne štampe i duvanskih proizvoda, kiosci su danas evoluirali u male convenience prodavnice koje potrošačima nude širok spektar proizvoda i usluga namenjenih brzoj i impulsnoj kupovini. Promene u potrošačkim navikama, ubrzana digitalizacija, rast konkurencije drugih maloprodajnih formata i razvoj bezgotovinskog plaćanja, značajno su uticali na transformaciju ovog tržišta.
Poslednjih godina, tržište ulazi u novu fazu razvoja koju karakteriše smanjenje broja prodajnih mesta, uz istovremeni rast produktivnosti postojećih objekata. Ovaj proces ukazuje na postepenu konsolidaciju tržišta i prelazak sa tradicionalnog kioska na savremeniji convenience koncept, sa širim asortimanom i većim učešćem usluga.
Makroekonomski okvir
Poslovanje kioska u Srbiji u velikoj meri zavisi od kretanja makroekonomskih pokazatelja koji utiču na kupovnu moć stanovništva i potrošačke navike. U periodu od 2022. do 2025. godine sektor maloprodaje bio je pod uticajem povećane inflacije, rasta cena energenata i troškova rada, ali i postepenog rasta zarada i lične potrošnje. Ove okolnosti dovele su do povećanja nominalnog prometa u maloprodaji, dok je rast fizičkog obima prodaje bio znatno umereniji.
Za kioske su od posebnog značaja intenzitet dnevnih migracija stanovništva, stepen urbanizacije i razvoj convenience formata kupovine. Potrošači sve češće biraju prodajna mesta koja omogućavaju brzu kupovinu na putu do posla, škole ili drugih dnevnih aktivnosti, zbog čega prometne gradske lokacije i dalje predstavljaju najvredniji resurs ovog maloprodajnog formata. Istovremeno, razvoj bezgotovinskog plaćanja, digitalnih usluga i e-trgovine menja očekivanja potrošača i podstiče transformaciju kioska u multifunkcionalne prodajno-uslužne punktove.
Veličina i vrednost tržišta
Tržište kiosaka u Srbiji, poslednjih godina, karakteriše stabilan pad broja prodajnih objekata, ali istovremeno i rast prosečnog prometa po lokaciji. Ovakav razvoj ukazuje na proces konsolidacije, u kojem manje efikasni objekti napuštaju tržište, dok vodeći lanci unapređuju produktivnost kroz modernizaciju poslovanja, proširenje asortimana i uvođenje novih usluga.
Prema podacima agencije NielsenIQ, tokom 2025. godine u Srbiji je poslovalo 3.049 kioska, što predstavlja pad u odnosu na približno 3.257 objekata godinu dana ranije. Od početka ove godine, taj broj je dodatno opao na 2.971. Posmatrano dugoročno, procenjuje se da je između 2015. i 2025. godine broj kioska smanjen za približno 20–25%, prvenstveno usled gašenja manjih nezavisnih prodajnih mesta, smanjenja prodaje štampe i jačanja konkurencije convenience prodavnica, benzinskih stanica i diskontnih lanaca.
Iako broj objekata opada, tržište nije u fazi stagnacije. Naprotiv, prosečan promet po kiosku beleži rast zahvaljujući inflaciji, povećanju cena proizvoda, ali i promeni strukture prodaje. Iako i dalje najveći izvor prihoda predstavljaju duvanski proizvodi, sve veći značaj imaju kategorije sa višom dodatom vrednošću, poput kafe za poneti, gotovih napitaka, impulsnih prehrambenih proizvoda i različitih usluga.
Podaci agencije NielsenIQ pokazuju da je u prethodnih 12 meseci, u periodu od aprila 2025. do marta. 2026, u kioscima i paviljonima ostvaren ukupan promet u iznosu od 26,6 milijardi dinara, što predstavlja rast vrednosne prodaje od 1,1% u odnosu na isti period prošle godine. Navedena prodaja obuhvata sve FMCG kategorije koje NIQ prati, izuzev duvanskih kategorija.
Jedna od ključnih karakteristika tržišta jeste i izrazita koncentracija prometa na najprometnijim lokacijama. Kiosci u centralnim gradskim zonama, u blizini javnog prevoza, obrazovnih ustanova i poslovnih centara ostvaruju višestruko veći promet od objekata u perifernim delovima gradova. Upravo zbog toga lokacija ostaje najvažniji faktor uspešnosti poslovanja, često značajniji od širine asortimana ili cenovne politike.
Analiza konkurencije
Tržište kiosaka u Srbiji karakteriše visok stepen koncentracije. Iako na teritoriji zemlje posluje više hiljada pojedinačnih kioska, najveći deo organizovanog tržišta nalazi se u rukama nekoliko kompanija koje raspolažu razvijenom maloprodajnom mrežom, centralizovanom logistikom i standardizovanim poslovnim modelom. Poredak tri vodeća igrača, prema ukupnim prihodima ostvarenim u 2025, ostaje nepromenjen u odnosu na prethodnu godinu: Štampa sisten, Intermezzo System i Xorner Shop.
Međutim, najbrojniji segment tržišta čine nezavisni kiosci, koji uglavnom posluju kao porodična preduzeća ili mala privredna društva. Iako posluju lokalno i nemaju kapacitet da konkurišu vodećim lancima u pogledu nabavnih uslova, asortimana i tehnološke opremljenosti, njihova osnovna prednost leži u dobro poznatoj lokalnoj bazi kupaca, fleksibilnosti i mogućnosti prilagođavanja specifičnim potrebama naselja ili pojedinačne lokacije. Ali, upravo ovaj segment trpi najveći pritisak. Rast nabavnih cena, povećanje troškova rada i zakupnina, kao i sve jača konkurencija mini-marketa i benzinskih stanica, dovode do postepenog gašenja manje profitabilnih objekata.
Učestalost kupovine na kioscima
Kupovina na kiosku predstavlja jedan od najspecifičnijih oblika maloprodaje. Za razliku od supermarketa ili hipermarketa, gde potrošači planiraju kupovinu unapred, kiosci zadovoljavaju potrebe koje nastaju neposredno pre ili tokom kretanja potrošača. Odluka o kupovini donosi se u svega nekoliko sekundi, a osnovni motivi su praktičnost, brzina i dostupnost.
Prema rezultatima istraživanja agencije Smart Plus Research, sprovedenog u aprilu 2026. godine na nacionalno reprezentativnom uzorku od 1.000 ispitanika starijih od 18 godina (reprezentativnom prema polu, starosti, regionu i tipu naselja), 4,9% građana Srbije kupovinu na kioscima obavlja svakodnevno.
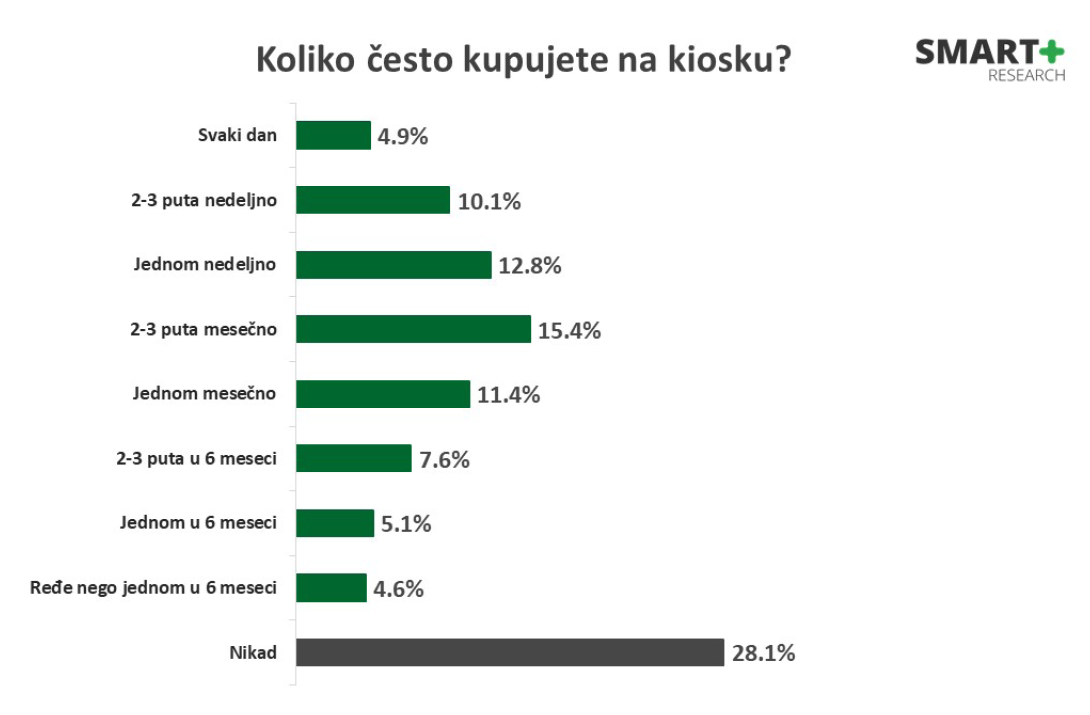
Najveći udeo populacije na kioscima kupuje nekoliko puta mesečno (15,4%), dok 12,8% to čini jednom nedeljno, a 10,1% dva do tri puta nedeljno. Jednom mesečno na kioscima kupuje 11,4% građana. Uopšteno, iako je svakodnevna kupovina na kioscima retka, skoro polovina populacije (49,7%) kupuje na kioscima u rasponu od nekoliko puta nedeljno do jednom mesečno.
Kupovinu na kioscima nekoliko puta u šest meseci obavlja 7,6% građana, dok 5,1% kupuje barem jednom u tom periodu. Najmanji je udeo onih koji na ovom prodajnom mestu kupuju ređe od jednom u šest meseci (4,6%).
S druge strane, čak 28,1% građana nikada ne kupuje na kioscima. Nakon pada učestalosti kupovine na kioscima zabeleženog tokom 2025. godine, ovogodišnji podaci ukazuju na stabilizaciju učestalosti kupovine, bez značajnih razlika u odnosu na prethodnu godinu.
Ko najčešće kupuje i šta
Iako muškarci i žene podjednako kupuju na kioscima svakog dana, kada je reč o kupovini nekoliko puta nedeljno, muškarci prednjače: 12,3% njih kupuje dva do tri puta nedeljno, u poređenju sa 8,1% žena.
Kako pokazuju podaci kompanije Smart Plus Research, među onima koji nikada ne posećuju kioske najviše je pripadnika starijih generacija, uzrasta 60 godina i više – 45,0% njih nikada tu ne obavlja kupovinu. Stanovnici Vojvodine kupuju na kioscima značajno ređe nego građani drugih regiona, pa 41,0% njih navodi da to nikada ne radi.
Na kioscima se najčešće kupuju žvake (49,4%), papirne maramice (46,9%) i duvanski proizvodi (46,5%). Žene kupuju papirne maramice (56,7%) značajno češće nego muškarci (36,8%).
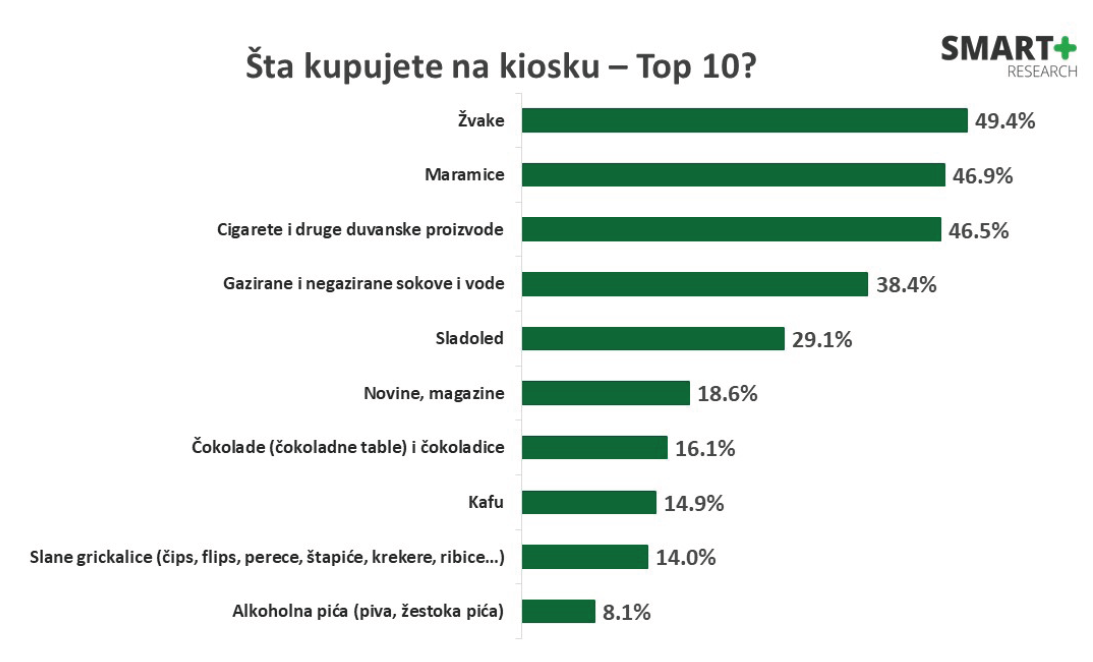
Okvirno, dve petine populacije (38,4%) kupuje gazirane i negazirane sokove i vodu, a više od četvrtine (29,1%) kupuje sladoled. U odnosu na 2025, primetan je blagi porast kupovine u obe kategorije, kada je sokove i vodu kupovalo 34,9%, a sladoled 26,8% građana.
Skoro svaka peta osoba kupuje novine i magazine na kioscima (18,6%), a muškarci kupuju štampana izdanja (21,9%) značajno češće nego žene (15,4%). U odnosu na prethodnu godinu, kada je 14,8% kupovalo novine na kioscima, interesovanje za štampu beleži blagi porast.
Čokoladne table i čokoladice kupuje 16,1%, slane grickalice 14,3%, a keks 6,8% građana, pri čemu je među ženama više onih koje kupuju keks (8,8%) nego među muškarcima (4,8%). Kada je reč o napicima, 14,9% populacije odlazi na kioske po kafu, što je blagi pad u odnosu na prethodnu godinu, kada ju je kupovala skoro petina (18,7%). Alkoholna pića kupuje 8,1% građana, pri čemu muškarci (11,0%) to čine značajno češće od žena (5,2%).
Kupovina čestitki, napolitanki, kondoma, knjiga, kao i uplata dopune za telefon retko se navode kao razlozi za posetu kioscima, pri čemu muškarci češće kupuju kondome, dok žene u većoj meri kupuju knjige.
Trendovi daljeg razvoja
Prema procenama, narednih pet godina tržište kioska u Srbiji će nastaviti transformaciju ka modernom convenience formatu. Očekuje se nastavak smanjenja broja objekata, ali istovremeno povećanje njihove produktivnosti i širenje ponude proizvoda i usluga. Tradicionalni kiosk će se sve više približavati maloj convenience prodavnici. Udeo hrane za poneti, toplih napitaka, svežih sendviča i gotovih obroka nastaviće da raste, dok će prodaja štampe imati sve manji značaj. Digitalne usluge postaće sastavni deo poslovanja, a do kraja decenije očekuje se dalji pad udela štampe i duvanskih proizvoda u ukupnom prometu, uz rast prihoda od hrane, pića i dodatnih usluga.
Metodologija
Analiza tržišta kioska u Srbiji zasnovana je na kombinaciji javno dostupnih sekundarnih izvora podataka i analitičkih procena. Kao osnovni izvori korišćeni su podaci Republičkog zavoda za statistiku, Agencije za privredne registre, stručne publikacije i tržišna istraživanja, uključujući analize koje su nam dostavile kompanija NielsenIQ i Smart Plus Research, kao i relevantne informacije objavljene u stručnim maloprodajnim publikacijama.