Već godinama unazad, u isto vreme, pravimo retrospektivu maloprodaje na srpskom tržištu. Neke fraze poput „optimizam ne jenjava“, „nazire se svetlo na kraju tunela“, „posle kiše dođe sunce“, na kraju dana su, ipak, samo fraze. Iza njih se, kroz godine, ponavlja isti narativ čekanja – čekali smo i dugu i sunce i Godoa, ali ništa od toga. Jedina realnost je da živimo u vremenu obećanja, iščekivanja i čekanja „da sve prođe“.
A, novčanik srpskog kupca je sve tanji, spisak za kupovinu sve kraći, a pređena distanca do finalno obavljene kupovine sve duža. Potraga za prodavnicama, koje nude niže cene koje se uklapaju u raspoloživi budžet, postala je svakodnevica. I nije samo fraza da smo postali, u najmanju ruku, ekonomski virtuozi. Odavno smo shvatili da sa dva jaja ne možemo da preguramo dan, no moraćemo da pribegnemo strategiji manjih obroka, bar u letnjim danima ili jednostavnije rečeno, štednja na svim nivoima.
Sa druge strane je trend koji govori o zdravoj ishrani, bilo da ga promovišu zdravstveni eksperti ili samoproklamovani znalci. Trude se da nas ubede da pijemo što više vode, da je sve belo (šećer, brašno, so, pirinač) nezdravo, manje pekare i grickalica, više niskokalorične, zdrave hrane. Kažu da je život nezamisliv bez čija semenki, avokada i kokosovog ulja, da je zdravlje na prvom mestu. A, mesečni budžet teško da je dovoljan da omogući da potrošačka korpa izgleda tako egzotično. Ili, pak, ta egzotika nije planirani deo prosečne potrošačke korpe, koja svejedno izlazi iz okvira mesečnog budžeta.
Bilo kako bilo, na velikom platnu je romantična komedija, no kad se svetla ugase, realnost izgleda sasvim drugačije.
Ključni pokazatelji kupovnog ponašanja
I da priču malo uozbiljimo i pretočimo u podatke. Analizirajući raspoložive makroekonomske podatke, vidimo da je rast BDP-a usporio u 2025. Tokom cele 2025. godine zabeležene su manje kvartalne oscilacije (Q1: +1,8%, Q2: +2,0%, Q3: +2,0%, Q4: +2,2%), ali je privreda zadržala pozitivan zamah zahvaljujući javnim investicijama, prilivu kapitala povezanom sa procesom pristupanja Evropskoj uniji i kontinuiranom rastu sektora usluga. Inflacija je nastavila da se smanjuje, sa +4,3% u 2024. na +2,7% u 2025. godini. Ipak, inflacija u kategoriji hrane i bezalkoholnih pića (prosečno +3,7% tokom 2025.) ostala je iznad ukupne inflacije, čime je nastavljen pritisak na budžete domaćinstava namenjene FMCG proizvodima. Realne neto zarade zabeležile su snažan rast od +7,4% u 2025. godini, dok su nominalne zarade do kraja godine dostigle približno 1.057 evra. U kombinaciji sa usporavanjem inflacije, to je doprinelo rastu raspoloživog dohotka.
Međutim, pad vrednosti FMCG tržišta od -1,0% ukazuje da se rast raspoloživog dohotka u većoj meri preliva u usluge, aktivnosti u slobodno vreme, kupovinu trajnih potrošnih dobara ili štednju, nego u kupovinu proizvoda široke potrošnje.
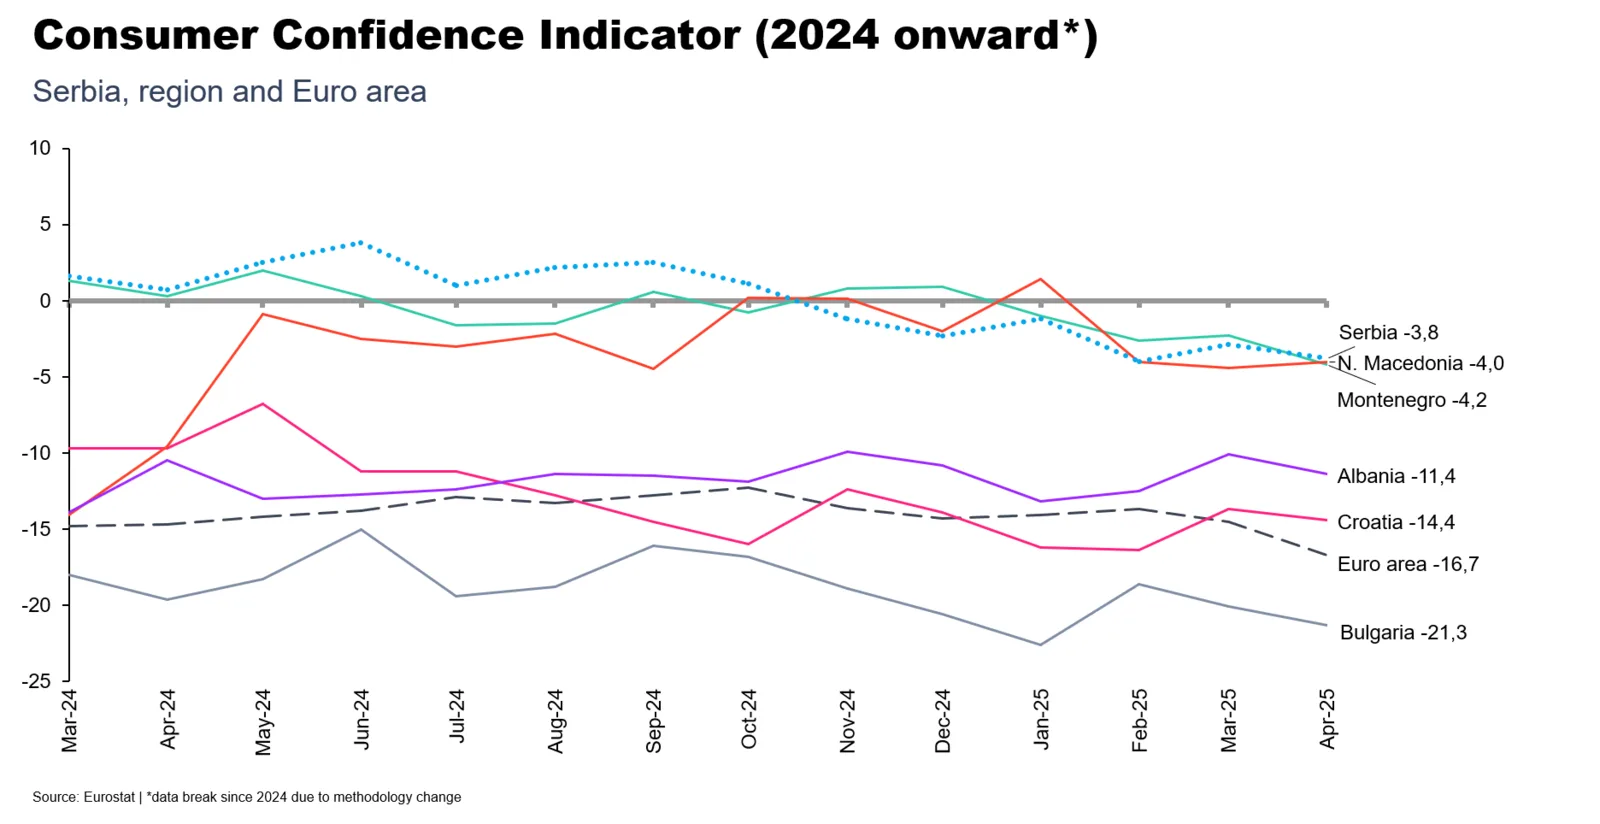
Koliko god želeli da budemo optimistični, Consumer Confidence Indicator (izvor: Eurostat) zapravo pokazuje realno stanje svesti srpskog potrošača. Davno je kriva imala pozitaivan trend. Očekivanja potrošača i realna dešavanja utiču na negativan sentiment. Kada sagledamo sve prethodno navedeno, ni manji pozitivni pomaci nisu imali odjeka u realnosti.
Iako je poslednjih godina inflacija napravila ozbiljan dar-mar, niža stopa u 2025. u odnosu na 2024. i dalje kreira snažan pritisak na cene proizvoda za svakodnevnu potrošnju. Rastući troškovi života ostavljaju ozbiljne posledice po budžet prosečnog potrošača u Srbiji.
Sve prethodno se preliva u ključne pokazatelje kupovnog ponašanja, koje pratimo u YouGov Shopper Panelu. FMCG tržište zabeležilo je pad vrednosti od 1% u 2025. godini, što ukazuje na primetno usporavanje tržišta uprkos nastavku rasta prosečnih neto zarada. Glavni razlog ovog pada bio je smanjen broj kupovina od 4% (sa 300 na 288 odlazaka u kupovinu godišnje), koji nije mogao da nadoknadi rast prosečne vrednosti korpe od 3%. Jedna od ključnih strukturnih promena jeste izraženiji down-trading. Prosečne cene koje su potrošači plaćali za hranu i bezalkoholna pića rasle su 0,5 procentnih poena sporije od ukupne inflacije u ovoj kategoriji, što jasno ukazuje da su potrošači sve češće birali povoljnije proizvode i brendove kako bi ublažili rast troškova.
Gledano iz celokupne perspektive, udeo kupovina realizovanih na promociji manji je za 2 p.p. u odnosu na isti period 2024. godine (sa 29% na 27%), što je pod direktnim uticajem uvođenja vladinih mera ograničenja trgovačkih marži u septembru 2025. godine.
Pozitivan trend rasta, iz godine u godinu, beleže privatne robne marke (PL). U 2025. godini udeo proizvoda privatne robne marke porastao je za 1 p.p. i tako dostigao svaku četvrtu korpu. Značaj privatne robne marke u eri rastućih cena, inflacije i sve većih plata koje sve manje vrede, dobija na značaju.
Evropski vs domaći potrošači
I studija „Behavior Change“, koju kompanija YouGov sprovodi od 2023. godine, u najnovijem talasu –spring – summer 2026. donosi nove uvide u to kako se potrošači osećaju, ponašaju, šta ih brine i kako planiraju (ili već menjaju) svoje kupovne navike i odnos prema maloprodajnim lancima. Studija je sprovedena u 22 evropske zemlje. I najnoviji podaci pokazuju, bez obzira na to o kojoj se zemlji radi, da su finansije i kućni budžet najveći izvor brige. Građani Srbije, zajedno sa onima iz Bugarske, prednjače po zabrinutosti za finansijsku situaciju. Kada je reč o fizičkom zdravlju, ličnoj i porodičnoj sigurnosti, ni tu nema spokoja za Srbe. Ono što nas, takođe, izdvaja u odnosu na Evropljane jeste briga za mentalno zdravlje. Reklo bi se da su godine za nama ostavile traga.
Godinama je u fokusu praćenje cena, poređenje trgovina, potraga za akcijama i promocijama, čitanje sastava proizvoda, odluka da li platiti više za bolji kvalitet i da li zaista plaćamo više za bolji kvalitet.
Zato i ne čudi naziv za srpske kupce „ekonomski virtuozi“. Istoimena studija kaže da i dalje pratimo cene, poredimo, i pokušavamo da ostvarimo najbolju vrednost za dat novac.
Najnoviji podaci pokazuju da smo u toj trci malo posustali, bar u Srbiji. Da li smo shvatili da je trka uzaludna i da su cene svuda slične, da nas par desetina dinara neće „spasiti“, a sa druge strane će nam oduzeti vreme i preko potrebnu energiju.
I ovde se nastavlja priča o privatnoj robnoj marki i benefitima koje ovi proizvodi pružaju kupcima. Iako smo navikli da je brend jednako garancija kvaliteta, ne posustaje tiha „kampanja“ privatne robne marke da se dokaže i pokaže da je PL kadar da stane rame uz rame proizvodima iz bilo koje FMCG kategorije.
Na visoke cene u maloprodaji svakako utiču sve češće priče o potencijalnoj nestašici ili težem snabdevanju energentima. Prema gore navedenoj studiji, evropske zemlje su posebno zabrinute. Nestašica ili neredovno snabdevanje „crnim zlatom“ može da utiče i na snabdevanje FMCG proizvodima, pa tako jedan od tri Evropljanina pravi zalihe u svom domaćinstvu, dok među srpskim potrošačima ne vlada strah od nestašica, pa potrebu da ima zalihe tek svaki četvrti potrošač. Razlike među zemljama postoje. Brige su nam slične, ali raspoloživi budžeti za kupovinu svakako nisu.
Šta se dešava na srpskoj maloprodajnoj pozornici?
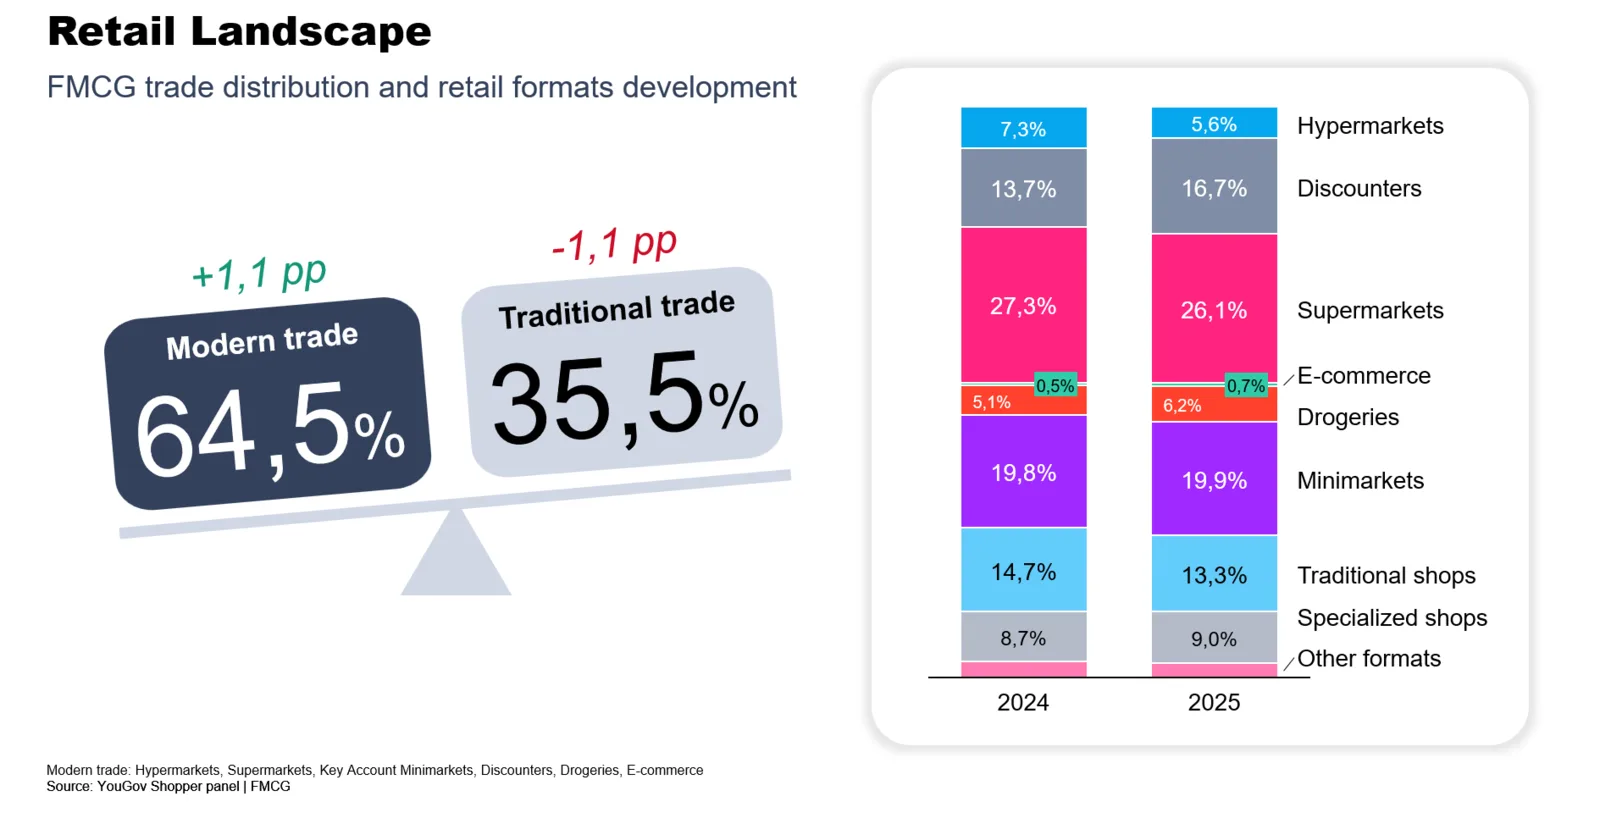
Prethodnu godinu je obeležio nastavak rasta takozvane moderne trgovine, a negde smanjenja broja malih komšijskih radnji, odnosno smanjenje tradicionalne trgovine. Dakle, sve veći je primat organizovanih trgovačkih lanaca. Pa je tako u odnosu na godinu pre, u 2025. zabeležen rast od 1,1 p.p., sa 63,4% u 2024. na 64,5% u 2025. Nosioci rasta su i dalje diskontni lanci kao i drogerije.
Nosioci rasta su zapravo TOP 10 trgovinskih lanaca sa 62,1% tržišnog učešća u prometu robe široke potrošnje za potrebe domaćinstava u Srbiji, što je porast od 1,4 p.p. u odnosu na godinu pre.
Najveći tržišni udeo i dalje imaju Delhaize, Lidl i Idea Marketi, s tim da je jedino raslo tržišno učešće Lidla.
Neosporna je činjenica kojoj svedočimo poslednjih godina, a to je da na tržištu robe široke potrošnje (FMCG) u Srbiji, u dinamici između različitih formata maloprodaje, diskonteri iz godine u godinu ostvaruju rast, uzimajući kupce od svih konkurentskih formata.
Uspešno grade bazu lojalnih potrošača, prepoznatljivi po jasnoj vrednosti za novac. Do skora smo imali Lidl kao sinonim diskontnog lanca, međutim na tržištu se probija polako ali sigurno Torgservis koji obuhvata Mere i Svetofor, koji očigledno povoljnim cenama privlače sve više srpskih potrošača. Njihov rast nije zanemarljiv, sa 2,3% u 2024. na 3,3% tržišnog učešća u 2025. godini.
Hipermarketi opstaju, ali beleže pad u 2025. za čak 1,7 p.p. Najviše kupaca „prelazi“ na supermarkete i minimarkete. Hipermarketi nisu kredibilan kanal snabdevanja u smislu da su kupci spremni da pređu veliku razdaljinu da bi do njih došli zarad širokog asortimana.
Odavno su se akcije i promocije preselile u sve formate, pa je supermarket godinama unazad primarno mesto ne samo dopunskih, impulsivnih kupovina, već i mesto za velike kupovine. Iako sa nešto nižim ukupnim udelom u 2025. godini, i dalje četvrtina prometa prolazi upravo kroz ovaj kanal. Među formatima koji dobijaju na značaju su i drogerije, koje su povećale svoj tržišni udeo sa 5,1% u 2024. na 6,2% u 2025. godini. Dakle, najbrže rastući kanal je diskonter sa rastom od 3 p.p. između dve godine.
Kako potrošači biraju gde će kupovati?
Na početku i na kraju, njegovo visočanstvo Kupac. Gde će i kako kupovati zavisi samo od njegove lične percepcije.
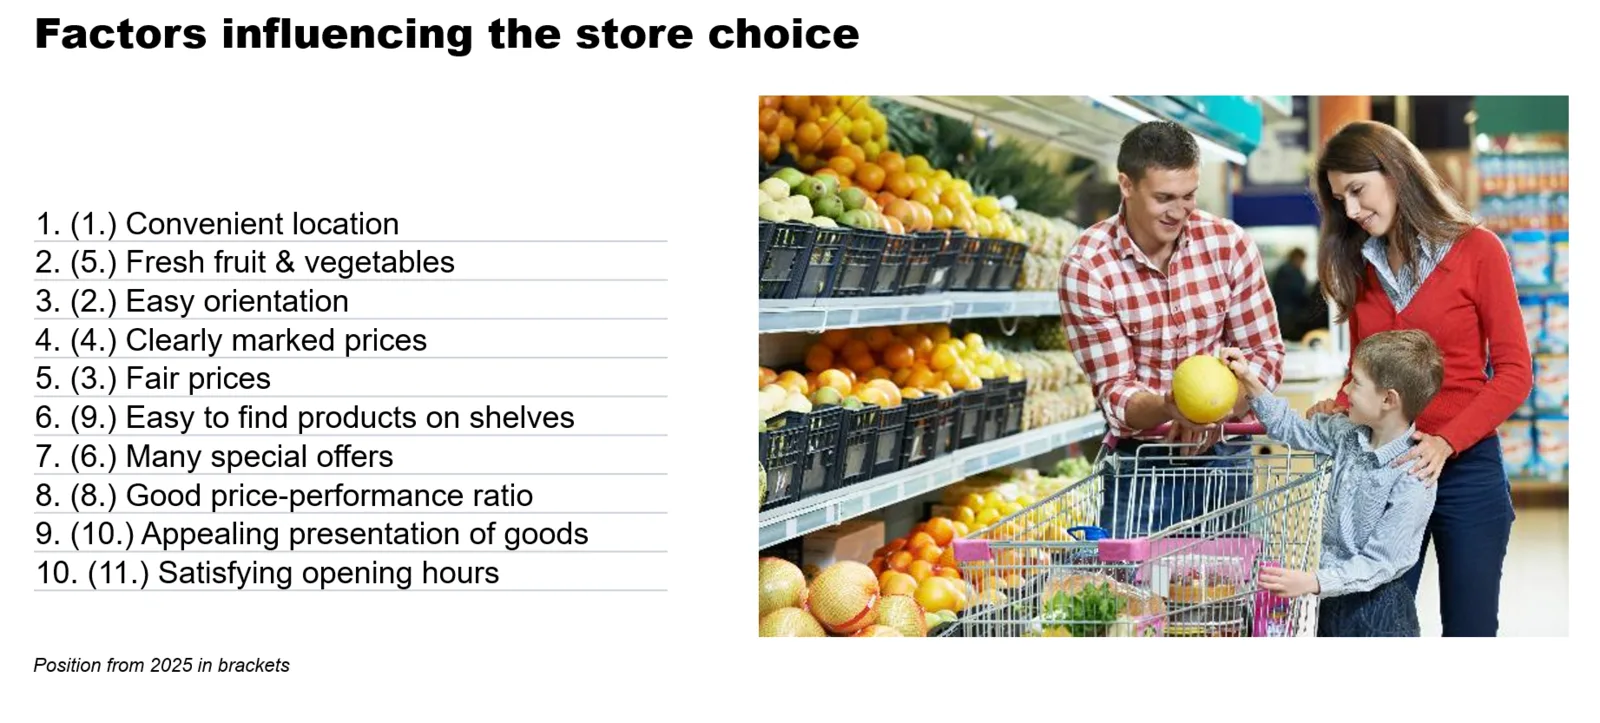
YouGov kompanija se godinama bavi pitanjem kako kupac odlučuje koji će trgovinski lanac, ili više njih, odabrati kao mesto ili mesta kupovine. Studija Shopper 360 evaluira 47 faktora koji za kupce imaju različit nivo važnosti prilikom odabira trgovinskih lanaca.
Istraživanje sprovedeno marta 2026. godine jasno oslikava situaciju u kojoj su se našli i maloprodavci i kupci u Srbiji.
Septembra 2025. godine Vlada Republike Srbije uvela je paket mera kojima su ograničene trgovačke marže na veliki broj proizvoda.
Trgovci su sa polica povukli promo tagove i redovne cene učinili nižim. Tako su u ovoj godini cenovni kriterijumi imali manji značaj u odabiru radnji za kupovinu, u smislu da kupci nisu imali mogućnost da lance biraju prema ponudi proizvoda na promocijama i mnoštvu promo cena.
Kada se vratimo na kratko u period pre nekih desetak godina, vidimo da su trgovci gradili svoj imidž među potrošačima kroz emotivne faktore, trudeći se da kupcima priđu kao lanac koji je tu samo za njih, čiji su proizvodi namenjeni baš njima, posloženi baš kako njima odgovara, uređeni po njegovoj volji kako bi se učinio uvaženim, jer je baš on kupac tog lanca. Godine krize, inflacije, vrtoglavog rasta cena, turbulentnih društveno-političkih dešavanja i sve više osiromašenih budžeta dovele su do toga da je ta emotivna veza između trgovca i kupca gotovo u potpunosti nestala.
Umesto emocije, zavladao je racio. Primat su preuzeli ekonomični i praktični faktori. Kupcima je sada bitno da radnja nudi fer cene, da se lako orijentišu, da su cene jasno označene kako ne bi zbunjivale kupce, da se proizvodi lako pronalaze na policama, da je voće i povrće u ponudi adekvatno i u skladu sa potrebama kupaca. Sve to kako bi brzo i efikasno obavili kupovinu uz što manje zadržavanja. Čistoća i higijena objekta se podrazumevaju i nisu nešto što će kupce dodatno oduševiti. Oduševiće ih jedino ako nakon izlaska iz radnje shvate da su „dobro prošli“ i da je kupovina obavljena uspešno. U suprotnom, teško da će vam dati drugu šansu ako procene da je kupovina u vašem lancu bila skoro pa gubljenje vremena. Epitet omiljeni trgovinski lanac traje onoliko koliko trgovac nudi proizvode čije su cene po meri kupca. Jednom kad ih nema, prestaje da bude omiljen.
Dakle, kada je odnos kupaca i trgovaca u fokusu, sve se svodi na igru nadmudrivanja – trgovci se utrkuju da oglase što primamljivije akcijske ponude i tako privuku kupce, kupci pak, sa druge strane, porede cene, ponude i blizinu, i na kraju donose sud gde je najbolje potrošiti dragoceni deo budžeta.
Kupci proređuju odlaske u radnje. Frekvencija odlazaka u kupovinu u 2025. u odnosu na 2024. frekvencija je smanjena za 4%, ali podaci prvog kvartala 2026. godine pokazuju da je opadajaću trend nastavljen.
I udeo kupovina na promociji takođe je opao, ali u velikoj meri pod uticajem već pomenutih mera koje je Vlada uvela, a koje očigledno nisu išle na ruku ni kupcima, a ponajmanje trgovcima.
Pritisak na trgovce i poljuljano poverenje kupaca
Studija kompanije YouGov “Shopper 360” kaže da se davno poljuljano poverenje kupaca u maloprodavce i dalje prilično drži na niskom nivou. Negativan NPS kod većine lanaca ukazuje upravo na to – nespremnost kupca da lanac preporuči bilo kome. Da li sve to ukazuje da je odlazak u radnju postao tek obaveza, a da je zadovljstvo prolazaka kroz rafove i kupovina ostalo u nekom drugom vremenu?
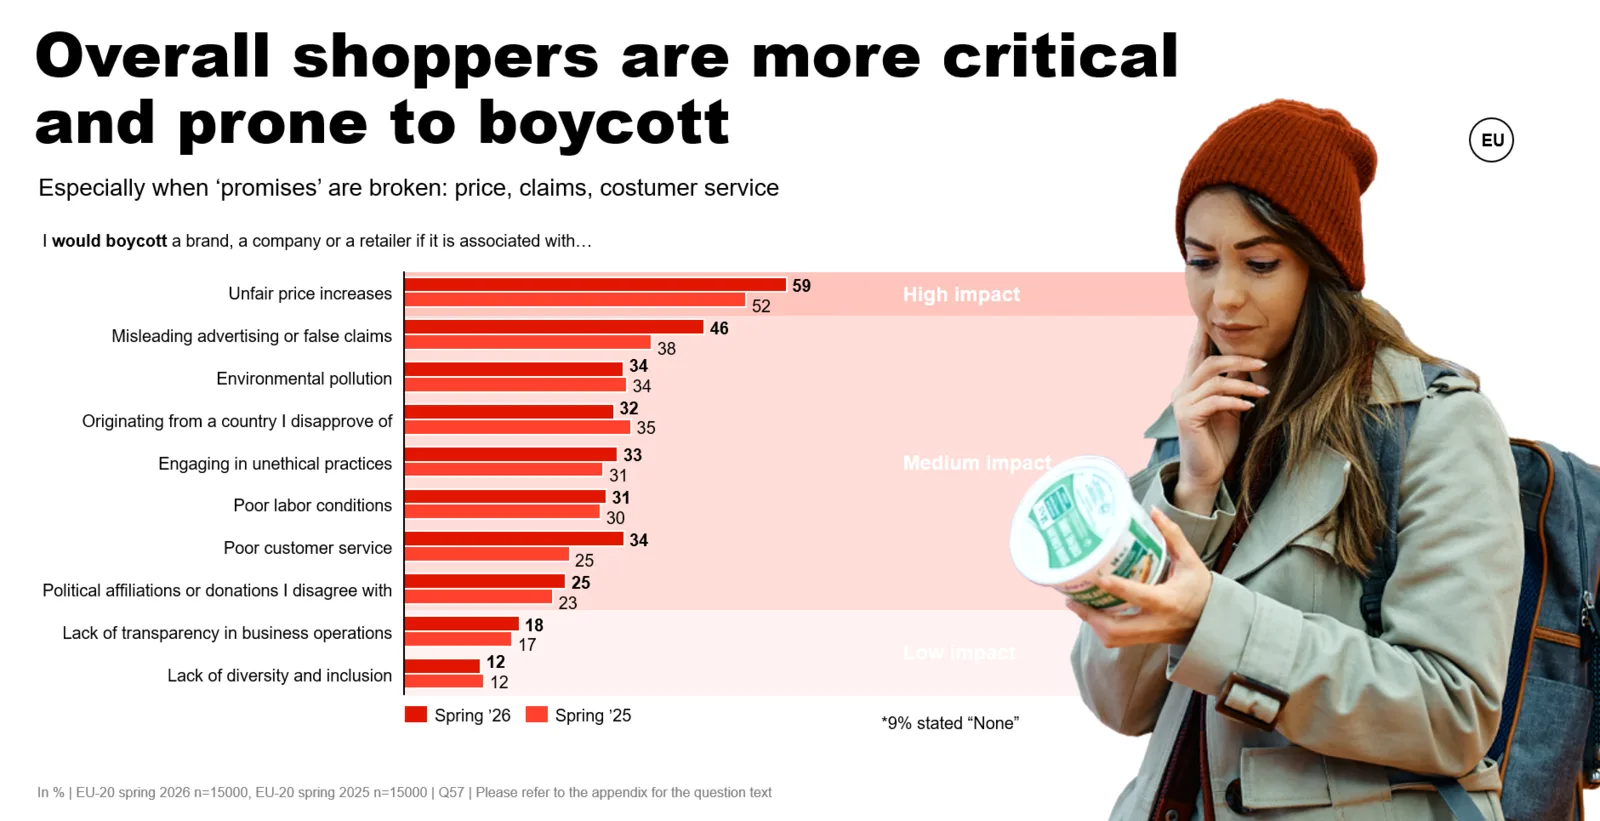
Ranije pomenuto istraživanje „Behavior Change, spring – summer 2026“, već drugu godinu za redom bavi se temom bojkota trgovaca i brendova i šta je to što kupce zapravo ljuti. Dok na nivou EU 59% ispitanika smatra da su nerealno visoke cene osnovnih potrepština glavni razlog za bojkot, u Srbiji je taj procenat značajno viši – čak 70%. Sa druge strane, 46% Evropljana spremno je na bojkot trgovaca i brendova zbog obmanjujućih ili lažnih oglašavanja, što je kod nas u 57% slučajeva označeno kao drugi po važnosti razlog za bojkot.
Društveno-politička previranja u Srbiji ne jenjavaju više od godine dana. Društvene mreže kao važan izvor informacija igraju ozbiljnu ulogu.
Težak period za sve – i za kupce i za maloprodavce
Trgovci se teškom mukom bore za poverenje potrošača. Dovijaju se na različite načine. Nakon prestanka Vladinih mera, kao da je neko dao znak „juriš“ i svi su pohrlili sa „akcijama“.
Kupci koji su do juče bili veoma osetljivi na tzv. in-store experience shvatili su da i nije toliko bitno da radnja izgleda luksuzno, da im ne smeta roba izložena u transportnim pakovanjima, sve dok je kvalitet prihvatljiv, a cene više nego povoljne. Očigledno su kupci danas itekako spremni na kompromis.
Trgovinski lanci koji sve više privlače kupce, Mere i Svetofor, izgleda kao da se i ne trude toliko da „našminkaju“ svoje radnje, ali zato sve veći broj različitih kupaca nalazi proizvode za sebe u njihovim radnjama. I oni koji su ljubitelji indijskog oraha i Tonus pločica, kao i oni kojima je deterdžent od 10l po ceni komercijalnog od 5l sasvim dobar i pere veš.
Lojalnost na testu: kako potrošači i trgovci grade krhku ravnotežu
Neki su bili strpljivi i iz dugogodišnjeg iskustva poslovanja na različitim tržištima naučili da je „strpljen spašen“. Tako su priču oko proizvoda pod privatnom robnom markom gradili postepeno, ali sigurno, došavši u poziciju da i Gelato može da stoji ravnopravno rame uz rame sa Quattro. I tako je baš u vreme ograničenih marži Lidl, kao glavni diskonter, ponudio kupcima dobru vrednost za dat novac, nudeći pristojan ili sasvim dobar kvalitet FMCG proizvoda pod povoljnim, redovnim cenama. Traje već više od deceniju ta priča o PL-u i njegovoj snazi. Koliko je važan trgovcima, jer, na kraju dana, PL im ostaje kao jedno od najvažnijih „oružja“ u borbi za kupca.
Konsultacije sa AI “drugarom”
Ne možemo a da se ne dotaknemo AI-a. Već je opštepoznato da je ova priča dotakla sve sfere života. Mašina u službi savetnika. YouGov studija „Behavior Change spring-summer 2026“ se pozabavila i pitanjem kako kupci koriste AI kada je FMCG kupovina u pitanju. Oko polovine Evropljana koristi AI da se „raspita“ o proizvodima, da ih poredi i oceni kvalitet, dok su u korišćenju virtuelnog konsultanta srpski potrošači u samom vrhu sa 58% onih koji se odvaže da se pre ili za vreme kupovine konsultuju sa AI „drugarom“.
Dakle, trgovci, pred vama je izuzetno izazovan period. Trgovačka mapa je dobila još jedan element – veštačku inteligneciju. AI se svuda meša.
Hrani se podacima, pa će jednog dana početi da savetuje kupce gde da idu na osnovu onoga što planiraju da kupe, bez da su se prethodno osvrnuli na ono što pričate putem TV-a, društvenih mreža, lifleta...
Krize očigledno neće prestajati. Menjaće oblike, profesije, kanale. Mi i vi, dragi trgovci, bićemo tu da se suočavamo na dnevnom nivou. Kružni tok je dobio i semafor, pa možda da na tren zastanemo i razmislimo da li je smer u kom idemo dobar i da li je uvek nužno da nekog ili nešto slepo pratimo.